
كتب: أحمد السيد
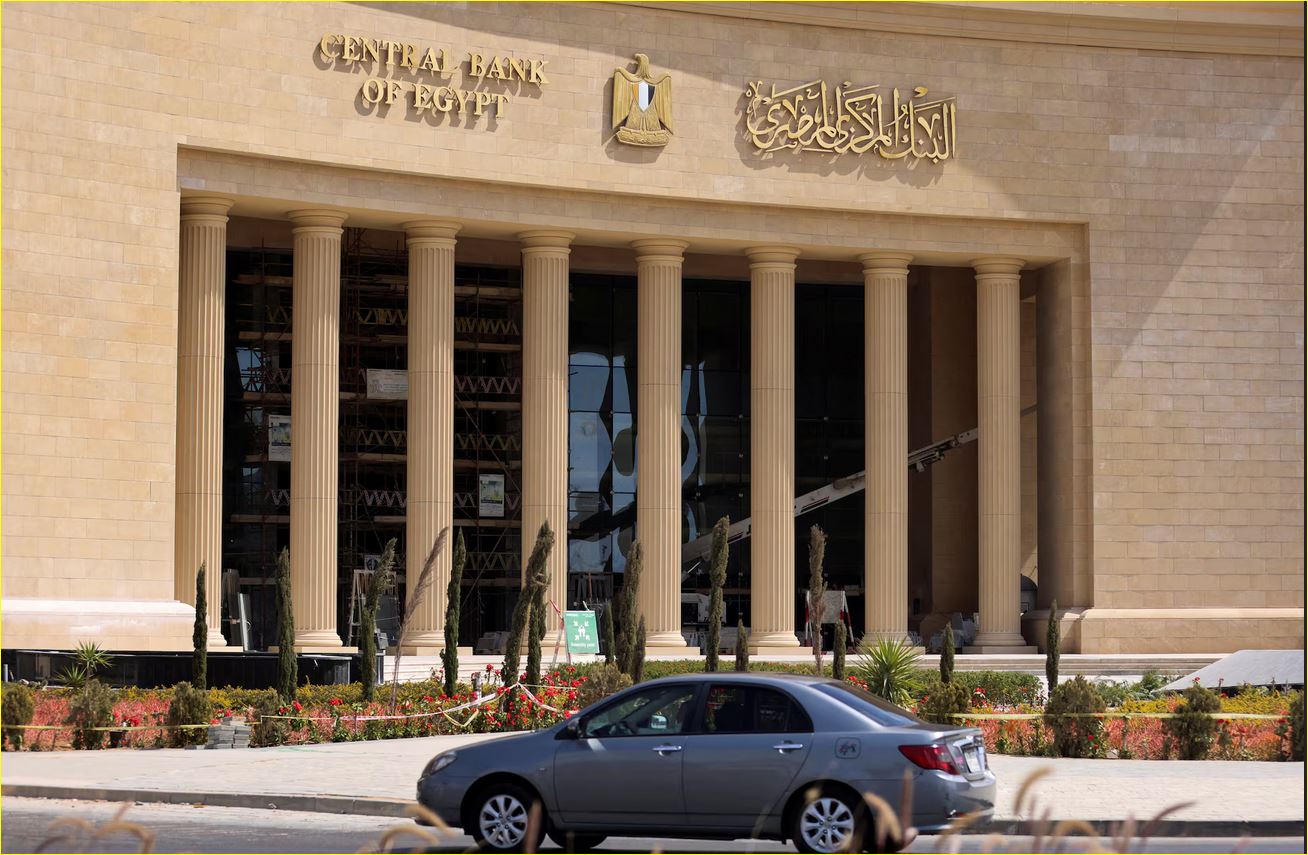
ألزم البنك المركزي المصري البنوك العاملة في السوق المحلية بعدم منح أو تجديد تسهيلات ائتمانية لشركات التمويل الاستهلاكي، أو إتاحة استخدامها، بغرض تمويل شراء سبائك الذهب والمشغولات الذهبية والمعادن الثمينة، بما يشمل الفضة والبلاتين، مع تسوية المديونيات القائمة الناتجة عن هذه العمليات، ومنع إعادة استخدام التسهيلات في تمويل معاملات مماثلة.
وتأتي التعليمات، وفقًا لما أوردته تقارير مصرفية منشورة في 12 أكتوبر 2026، تنفيذًا للضوابط التي أصدرتها الهيئة العامة للرقابة المالية في 16 سبتمبر الماضي، والتي حظرت على شركات التمويل الاستهلاكي تمويل شراء الذهب والمعادن الثمينة، باعتبارها أدوات استثمارية لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها بموجب القانون رقم 18 لسنة 2020.
حظر تمويل الذهب وتسوية المديونيات
وكانت الهيئة العامة للرقابة المالية قد أصدرت تعميمًا يحظر التعامل في سبائك الذهب والمشغولات الذهبية، إلى جانب السبائك والمشغولات المصنوعة من المعادن الثمينة الأخرى، ومنها الفضة والبلاتين. وأوضحت أن طبيعة هذه المنتجات الاستثمارية لا تتفق مع نطاق السلع والخدمات التي يجوز تمويلها من خلال نشاط التمويل الاستهلاكي.
وبموجب تعليمات البنك المركزي، يمتد الأثر إلى العلاقة التمويلية بين البنوك وشركات التمويل الاستهلاكي؛ إذ لا يجوز توجيه التسهيلات المصرفية إلى العمليات المحظورة، كما يتعين تسوية المديونيات القائمة الناشئة عنها دون إعادة استخدام التسهيلات في تمويل معاملات مماثلة.
ولا يعني القرار حظر شراء الذهب بالأموال الخاصة، وإنما يستهدف التمويل المقدم لهذه العمليات من خلال شركات التمويل الاستهلاكي، في إطار القواعد المنظمة للنشاط.
استمرار الرقابة على الشركات الممولة مصرفيًا
وأكد البنك المركزي استمرار التزام البنوك بالحصول على خطاب من الهيئة العامة للرقابة المالية قبل منح أو تجديد التسهيلات الائتمانية للشركات الخاضعة لإشرافها، أو الدخول في ترتيبات تمويلية معها، بما في ذلك عمليات التوريق.
ويجب أن يفيد الخطاب بالتزام الشركة بالقواعد المنظمة للنشاط المرخص لها بممارسته، وعدم وجود مخالفات أو تدابير أو جزاءات إدارية قائمة بحقها، وذلك وفقًا للكتاب الدوري الصادر عن البنك المركزي في 24 سبتمبر 2025.
ويعزز هذا الشرط الرقابة على الجهات التي تحصل على تمويل مصرفي لممارسة أنشطتها المالية غير المصرفية، من خلال ربط إتاحة التمويل أو تجديده بمدى التزامها بالقواعد الرقابية، بدلًا من الاقتصار على تقييم الجدارة الائتمانية والضمانات المقدمة للبنك.
ضوابط تمويل شركات التنمية العقارية
وفيما يتعلق بتمويل شركات التنمية العقارية، تتضمن القواعد الواردة في دليل البنك المركزي المصري لضوابط منح الائتمان متطلبات تتعلق بالتحقق من الوضع القانوني للأرض المقام عليها المشروع، ومدى توافر الملكية أو حق الانتفاع، إلى جانب دراسة المشروع وتقييم جدواه ومخاطره.
كما تشمل الضوابط فحص الجدارة الائتمانية للشركة وقدرتها على السداد، ودراسة السيولة والتدفقات النقدية المتوقعة، وتقييم الضمانات المقدمة للبنك.
وتستهدف هذه المعايير ألا يعتمد قرار التمويل على قيمة الأرض أو الوحدات العقارية باعتبارها ضمانًا للقرض فحسب، وإنما يمتد إلى قدرة الشركة على الوفاء بالتزاماتها، ومدى قابلية المشروع للتنفيذ، وقدرته على تحقيق تدفقات نقدية تكفي لسداد التمويل.
ويختلف هذا النوع من التمويل عن التمويل العقاري المقدم للأفراد لشراء الوحدات السكنية؛ إذ يخضع كل نشاط لقواعد تتناسب مع طبيعة العمليات والمخاطر المرتبطة بها.
طفرة التمويل الاستهلاكي ترفع أهمية الرقابة
تأتي هذه التطورات في وقت يشهد فيه نشاط التمويل الاستهلاكي توسعًا ملحوظًا في السوق المصرية. ووفقًا لبيانات الهيئة العامة للرقابة المالية، بلغت قيمة التمويلات الممنوحة خلال النصف الأول من عام 2026 نحو 71.84 مليار جنيه، مقابل 38.11 مليار جنيه خلال الفترة نفسها من عام 2025، بزيادة سنوية بلغت 88.5%.
وارتفع عدد المستفيدين من التمويل الاستهلاكي خلال الفترة نفسها إلى نحو 8.47 مليون عميل، مقارنة بنحو 4.82 مليون عميل في النصف الأول من العام الماضي، بنمو قدره 75.7%.
وعلى مستوى العام السابق، بلغ التمويل الاستهلاكي نحو 96.3 مليار جنيه في 2025، مقابل 61.3 مليار جنيه في 2024، بمعدل نمو بلغ 57%، وفقًا لبيانات الهيئة.
وتعكس هذه الأرقام اتساع نطاق النشاط وزيادة عدد المتعاملين معه، وهو ما يرفع أهمية الرقابة على استخدام التمويلات ومتابعة مدى التزام الشركات بالضوابط المنظمة. كما تبرز ضرورة تقييم مخاطر الائتمان التي تتحملها البنوك عند تمويل هذه الشركات، لا سيما مع اتساع حجم النشاط وتعدد أطرافه.
وفي المحصلة، يجمع التحرك الرقابي بين منع توجيه التمويلات الاستهلاكية إلى منتجات استثمارية حُظر تمويلها، والتشدد في التحقق من التزام الشركات الخاضعة لرقابة الهيئة العامة للرقابة المالية قبل منحها التمويل المصرفي أو تجديده. ويستهدف هذا النهج تعزيز الانضباط في سوق التمويل غير المصرفي، مع الحفاظ على وضوح الحدود الفاصلة بين التمويل الاستهلاكي والأنشطة الاستثمارية والعقارية.